
Foto Towfiqu Barbhuiy
1. Marco conceptual y necesidad regulatoria
En el ámbito de la gestión corporativa y la contabilidad financiera, la cifra de patrimonio neto reflejada en el balance de situación no siempre coincide con la masa patrimonial exigida por la legislación mercantil para la adopción de acuerdos societarios trascendentales. La regulación mercantil impone correcciones específicas al Patrimonio Neto Contable (PNC) con el objetivo primordial de proteger la solvencia de la empresa ante acreedores y accionistas.
De acuerdo con el artículo 3.1 de la Resolución de 5 de marzo de 2019 del Instituto de Contabilidad y Auditoría de Cuentas (RICAC de 05/03/2019), el patrimonio neto se define formalmente en su vertiente contable como la parte residual de los activos de la empresa, una vez deducidos todos sus pasivos. Esta partida incluye las aportaciones iniciales y posteriores de los socios que no tengan la condición de pasivo, así como los resultados acumulados y otras variaciones que no hayan sido objeto de distribución.
Sin embargo, cuando una sociedad mercantil evalúa si puede repartir dividendos, si incurre en causa legal de reducción de capital o si se halla en causa legal de disolución obligatoria por pérdidas en el marco del Texto Refundido de la Ley de Sociedades de Capital (TRLSC), la cifra puramente contable debe ajustarse. Surge así el Patrimonio Neto Mercantil (PNM), una magnitud jurídica diseñada para garantizar la integridad del capital social y evitar repartos ficticios de liquidez.
PRINCIPIO CLAVE: La diferencia básica radica en la finalidad: mientras que la contabilidad financiera busca reflejar la imagen fiel de la situación económica a una fecha dada, el derecho mercantil establece barreras prudenciales para salvaguardar las garantías patrimoniales frente a terceros.
2. Supuestos legalmente regulados y criterios de ajuste
El artículo 3.1 de la RICAC de 05/03/2019, en concordancia con el TRLSC, articula tres bloques diferenciados de operaciones en los que la determinación del PNM resulta preceptiva:
2.1. Reducción obligatoria de capital social y disolución por pérdidas
Para analizar el equilibrio patrimonial frente a pérdidas continuadas (artículos 327 y 363 del TRLSC), el patrimonio neto contable debe incrementarse o reajustarse mediante las siguientes partidas:
• Capital social suscrito no exigido (+): Se suma de manera íntegra a la cifra de patrimonio neto, ya que representa un compromiso de aportación formalmente contraído por los socios.
• Capital social registrado como pasivo (+): Aquellas acciones o participaciones que, por sus condiciones de emisión (por ejemplo, acciones rescatables o con dividendo preferente), deben figurar en el pasivo financiero del balance, se reclasifican sumando su importe nominal y sus primas de emisión/asunción al cálculo mercantil.
• Préstamos participativos (+): Aunque se presentan en el pasivo del balance por cumplir la definición técnica de pasivo, la normativa mercantil autoriza explícitamente su consideración como patrimonio neto a los solos efectos de comprobar si concurre la causa de reducción de capital o de disolución obligatoria por pérdidas.
• Coberturas de flujos de efectivo (±): Los ajustes negativos o positivos registrados en el patrimonio neto por operaciones de cobertura de flujos de efectivo pendientes de imputar a pérdidas y ganancias no se consideran patrimonio neto mercantil y, por tanto, se neutralizan (sumando o restando según su signo).
2.2. Distribución de beneficios y aplicación del resultado
A tenor del artículo 28.2 de la RICAC de 05/03/2019 (referido al denominado 'Test del balance'), solo se podrán repartir dividendos si el valor del patrimonio neto mercantil no es, o a consecuencia del reparto no resulta ser, inferior al capital social mercantil. Para este test:
• Exclusión de ingresos imputados directamente al PN (-): Se minoran del patrimonio neto contable las subvenciones, donaciones y legados otorgados a la sociedad que figuren directamente en el patrimonio neto, así como los ajustes por cambios de valor positivos. La razón es evidente: no se pueden distribuir beneficios basados en ganancias no realizadas o subvenciones aún no consumadas.
• Capital suscrito no exigido y pasivos de capital (+): Se computa como mayor patrimonio neto, garantizando que el capital legalmente comprometido compute como cobertura mercantil.
• Exclusión de Préstamos Participativos: A diferencia de la reducción de capital/disolución, los préstamos participativos NO se computan como patrimonio neto para determinar el importe distribuible como dividendo.
2.3. Adquisición derivativa de acciones o participaciones propias (Autocartera)
Conforme al artículo 20.1 de la RICAC de 05/03/2019 y el artículo 146 del TRLSC, la adquisición de autocartera no puede producir el efecto de que el patrimonio neto resulte inferior al importe del capital social más las reservas legal o estatutariamente indisponibles. A estos efectos:
• Criterio de cómputo: Se parte del PNC, se añade el capital suscrito no exigido y las acciones/participaciones registradas como pasivo, y se minoran obligatoriamente los beneficios imputados directamente al patrimonio neto (subvenciones, donaciones y ajustes de valor positivos).
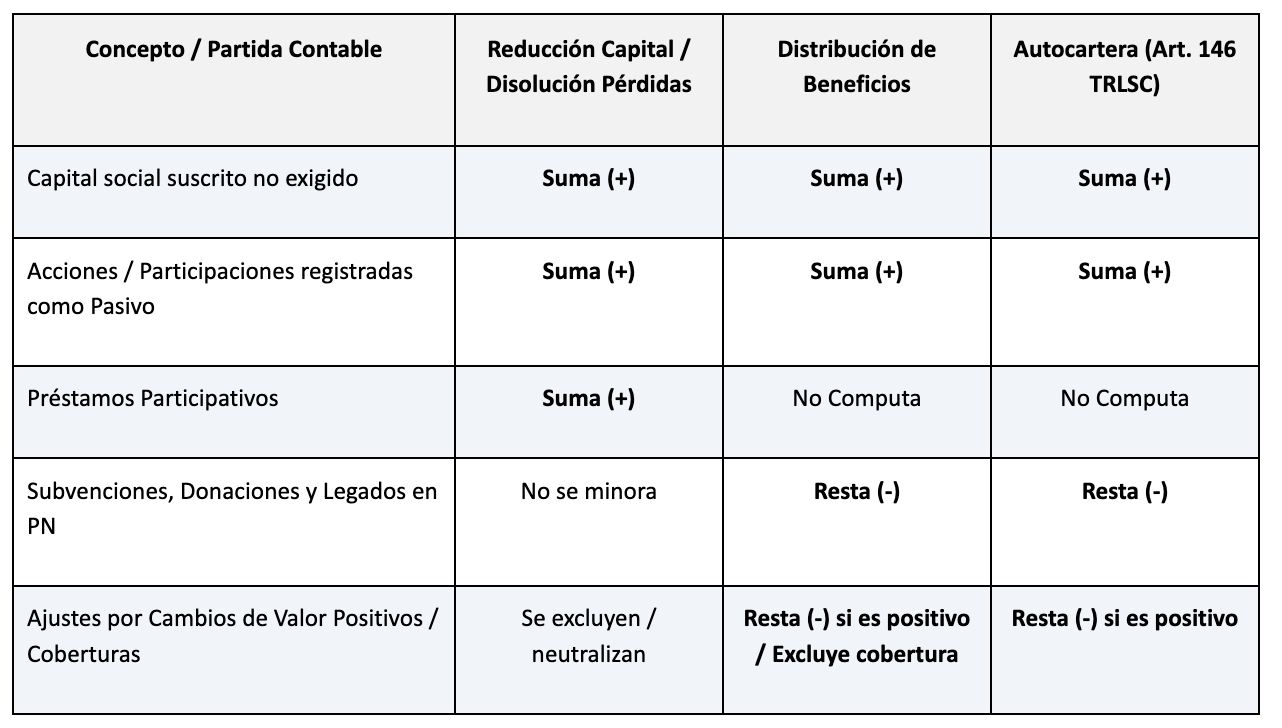
3. Matriz comparativa de ajustes al PNC según la finalidad mercantil
La siguiente tabla sintetiza la variabilidad del tratamiento técnico de cada partida contable en función del objetivo societario que se esté evaluando:
4. Casos prácticos de aplicación numérica
Para comprender el impacto cuantitativo de la normativa de la RICAC de 05/03/2019, se presentan dos casos prácticos resueltos basados en estados financieros de sociedades anónimas.
4.1. Caso práctico 1: UNAMUNO, SA
La sociedad UNAMUNO, SA presenta al cierre del ejercicio X0 la siguiente estructura patrimonial:
• Capital Social: 90.000 acciones ordinarias de 1 € nominal desembolsadas al 50% (Suscrito no exigido = -45.000 €) y 10.000 acciones rescatables de 1 € nominal desembolsadas al 100% y reembolsables en 30 días (clasificadas como pasivo financiero por 10.000 €).
• Reserva Legal: 7.000 € | Reservas Voluntarias: 5.000 €
• Acciones Propias Ordinarias (3.000 acc. a 1,5 €/acc): -4.500 €
• Resultados Negativos Ejercicios Anteriores: -6.000 € | Resultado del Ejercicio: +15.000 €
• Cobertura de Flujos de Efectivo (Ajuste Negativo): -12.000 €
• Subvención Oficial de Capital: +18.000 €
• Préstamo Participativo (Pasivo en balance): 40.000 € de principal.
Cálculo del Patrimonio Neto Contable (PNC):
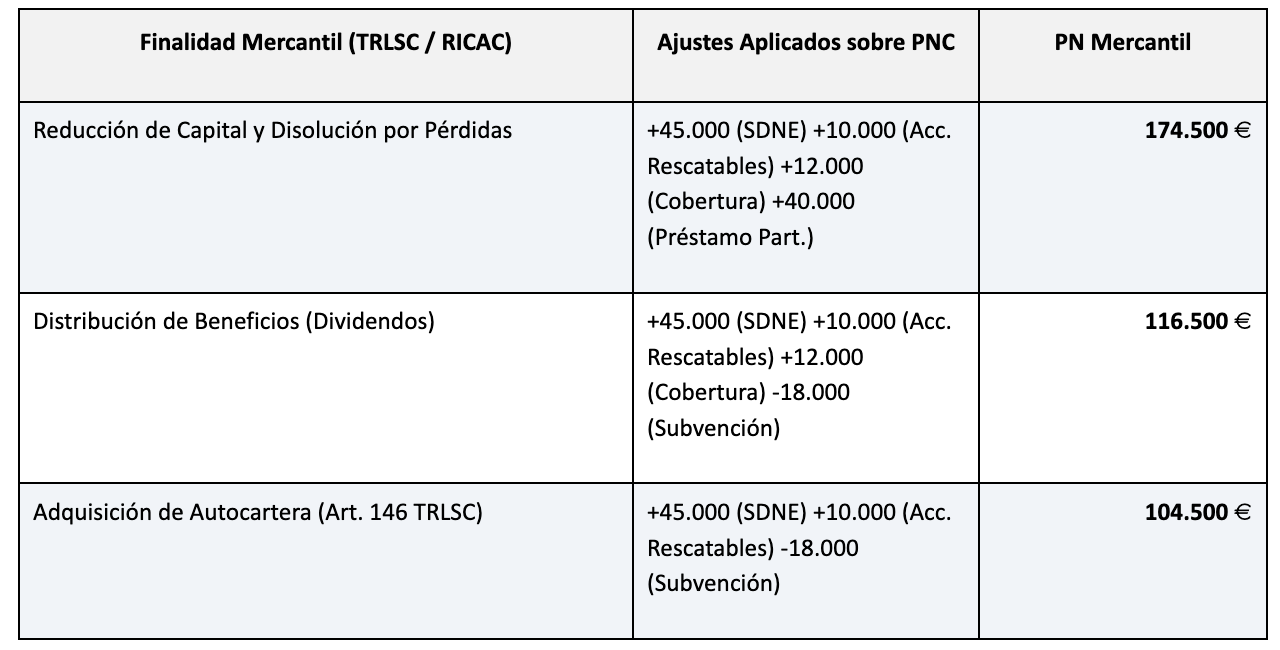
PNC = 90.000 (Capital) - 45.000 (SDNE) + 7.000 (Res. Legal) + 5.000 (Res. Vol.) - 6.000 (Binis) + 15.000 (Resultado) - 4.500 (Autocartera) - 12.000 (Cobertura) + 18.000 (Subvención) = 67.500 €.
Determinación del Patrimonio Neto Mercantil según Finalidad:
4.2. Caso práctico 2: PIO BAROJA, SA
La sociedad PIO BAROJA, SA cuenta con instrumentos de capital compuestos y ajustes por valor razonable:
• Capital Social y Prima de Emisión: 180.000 acciones ordinarias (5 € nominal, 75% desembolsado, emitidas al 150%) y 10.000 acciones sin voto (1 € nominal, emitidas al 120% con dividendo preferente del 3%).
• Desglose Acciones sin Voto (Art. 12.5 RICAC): Tras calcular el componente de pasivo (5.000 €) y de patrimonio neto (7.000 €), el Capital Social asignado al Neto es de 905.833 € y la Prima de Emisión es de 451.167 €, quedando 5.000 € registrados como pasivo financiero por el dividendo preferente.
• Reserva Legal: 12.000 € | Reservas Voluntarias: 25.000 €
• Acciones Propias Ordinarias: -6.250 € | Resultados Negativos Anteriores: -16.000 € | Resultado Ejercicio: +55.000 €
• Cobertura Flujos Efectivo (Ajuste Positivo): +12.000 € | Activos Financieros VR en PN (Ajuste Positivo): +2.000 €
• Subvención Oficial de Capital: +20.000 € | Préstamo Participativo: 40.000 € principal.
Cálculo del Patrimonio Neto Contable (PNC):
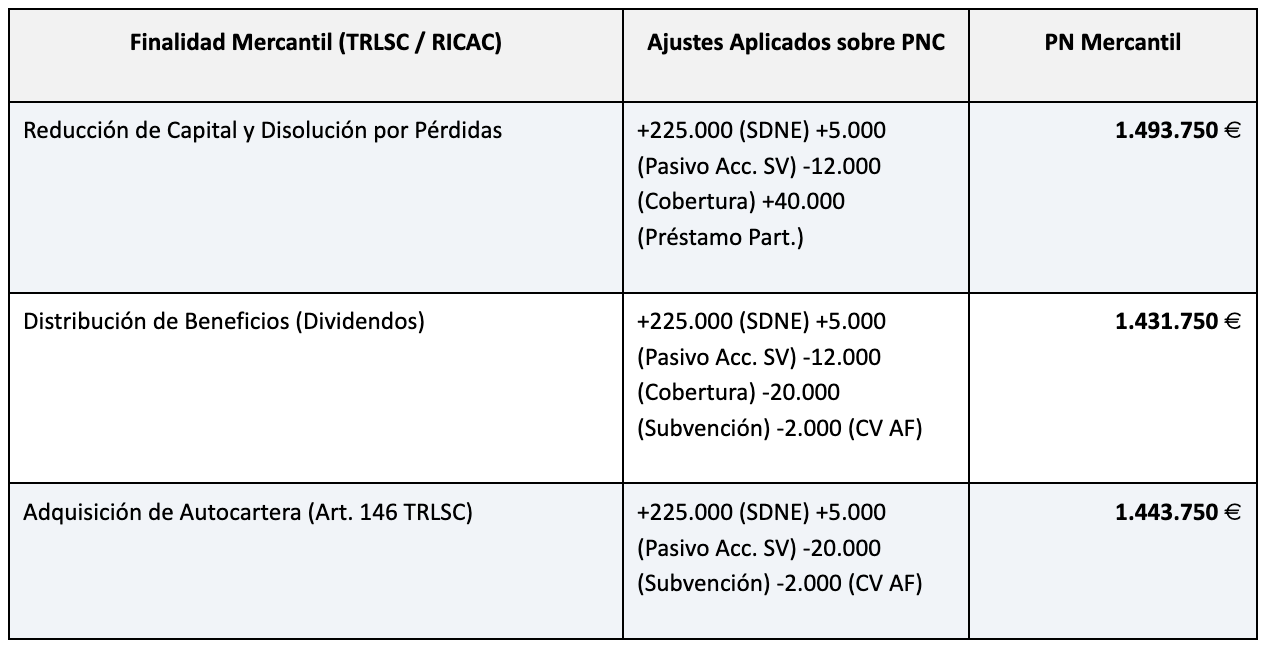
PNC = 905.833 (CS) + 451.167 (PE) - 225.000 (SDNE) + 12.000 (RL) + 25.000 (RV) - 16.000 (Binis) + 55.000 (Resultado) - 6.250 (Autocartera) + 12.000 (Cobertura) + 2.000 (CV AF) + 20.000 (Subvención) = 1.235.750 €.
Determinación del Patrimonio Neto Mercantil según finalidad:
5. Conclusiones y protocolo de cierre Contable
El análisis comparativo evidencia que la cifra de patrimonio neto no es estática en el derecho mercantil español. Un mismo balance de situación genera tres cifras de Patrimonio Neto Mercantil sustancialmente distintas en función de la decisión jurídica a adoptar:
1. En operaciones de reducción de capital o disolución por pérdidas, la ley muestra máxima flexibilidad incorporando financiación subordinada (préstamos participativos) para evitar procesos prematuros de disolución.
2. En el reparto de dividendos, la ley impone la máxima prudencia excluyendo beneficios no realizados y subvenciones para impedir la descapitalización de la empresa.
3. En la adquisición de autocartera, se protege la solvencia exigiendo margen libre sobre el capital y las reservas indisponibles.
RECOMENDACIÓN PRÁCTICA: Antes de redactar la propuesta de aplicación del resultado o formalizar acuerdos de reparto de reservas, el órgano de administración y los asesores contables deben confeccionar el 'Test del Balance' ajustando expresamente el PNC para verificar el cumplimiento estricto del artículo 28.2 de la RICAC de 05/03/2019.
