
El régimen de los dividendos preferentes y mínimos en la RICAC de 05/03/2019
Foto Romain Dancre
Naturaleza jurídica (arts. 95, 99, 498 y 499 TRLSC), tratamiento contable (arts. 7.2 y 28.1 RICAC) y análisis de la acumulabilidad
1. Delimitación conceptualmente precisa: Normas Imperativas, Dispositivas y Estatutarias
La articulación de los derechos económicos asociados a las acciones privilegiadas y sin voto constituye una de las materias donde mayor convergencia existe entre el Derecho Mercantil y la Contabilidad Financiera. Para comprender el tratamiento contable establecido por el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) en la Resolución de 5 de marzo de 2019 (RICAC de Instrumentos Financieros), resulta imprescindible precisar con exactitud las tres categorías normativas que rigen en el Texto Refundido de la Ley de Sociedades de Capital (TRLSC):
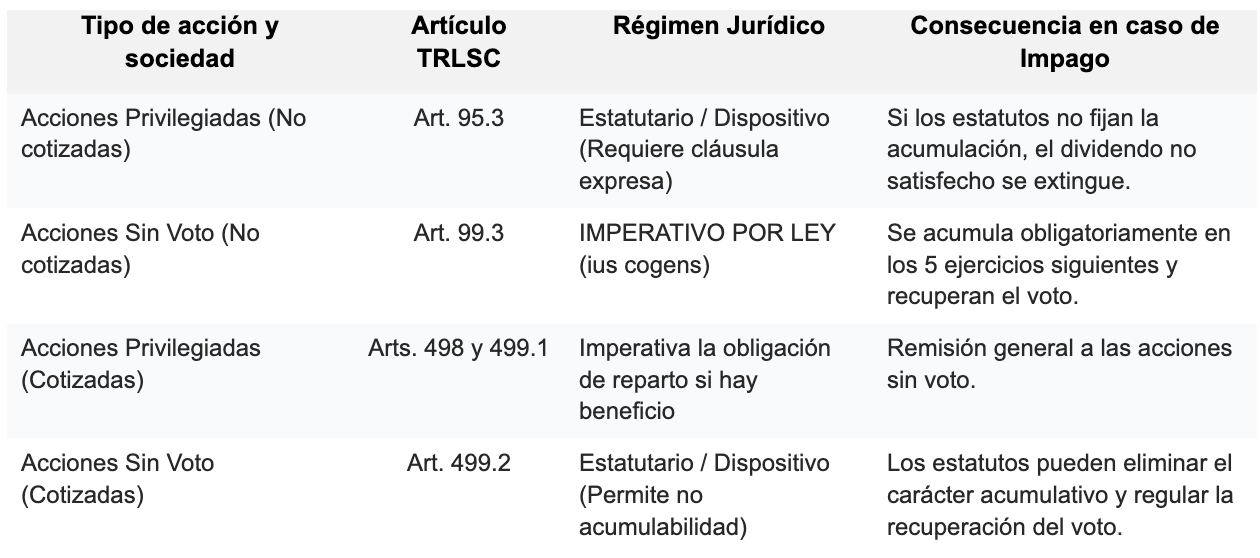
Norma Imperativa (ius cogens): Aquélla cuyo mandato es absoluto e indisponible para las partes. Los estatutos sociales no pueden modificarla ni pactar en contrario; cualquier cláusula estatutaria opuesta es nula de pleno derecho. Ejemplo inequívoco es el régimen de las acciones sin voto en sociedades no cotizadas (art. 99.3 TRLSC), donde la ley impone imperativamente la obligación de satisfacer el dividendo mínimo no pagado dentro de los cinco ejercicios siguientes.
Norma Dispositiva (Derecho supletorio): Regla legal que se aplica únicamente por defecto, en ausencia de previsión estatutaria. Permite a los socios pactar un régimen distinto en los estatutos, pero si estos guardan silencio, entra en juego la solución legalmente prevista.
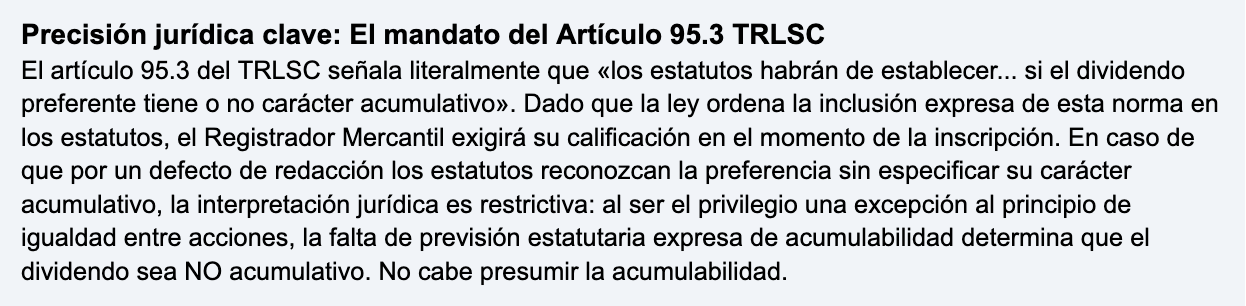
Remisión Estatutaria (Carácter Estatutario): Supuesto en el que la propia ley delega explícitamente en la autonomía de la voluntad de los socios la configuración y concreción de un derecho. La norma legal no impone un contenido rígido, sino que exige u autoriza a que sean los estatutos sociales los que determinen el régimen aplicable. Es el caso del artículo 95.3 del TRLSC para las acciones privilegiadas.
1.1. Esquema de acumulabilidad por tipo de acción y sociedad (TRLSC)
2. Tratamiento Contable en la RICAC de 05/03/2019: Arts. 7.2, 13.1 y 28.1
Desde la perspectiva contable, el elemento determinante para clasificar un dividendo preferente o mínimo no es su denominación jurídica, sino la existencia de una obligación incondicional de entrega de efectivo u otro activo financiero por parte de la sociedad emisora (principio de prevalencia de la sustancia económica sobre la forma jurídica).
De acuerdo con el artículo 7.2 de la RICAC de 05/03/2019, cuando las acciones otorguen el derecho a un dividendo mínimo o preferente de carácter obligatorio, el instrumento financiero se calificará en la sociedad emisora como un instrumento financiero compuesto o como un pasivo financiero. Por su parte, los artículos 13.1 y 28.1 de la RICAC regulan el devengo y contabilización del gasto financiero derivado de esta obligación:
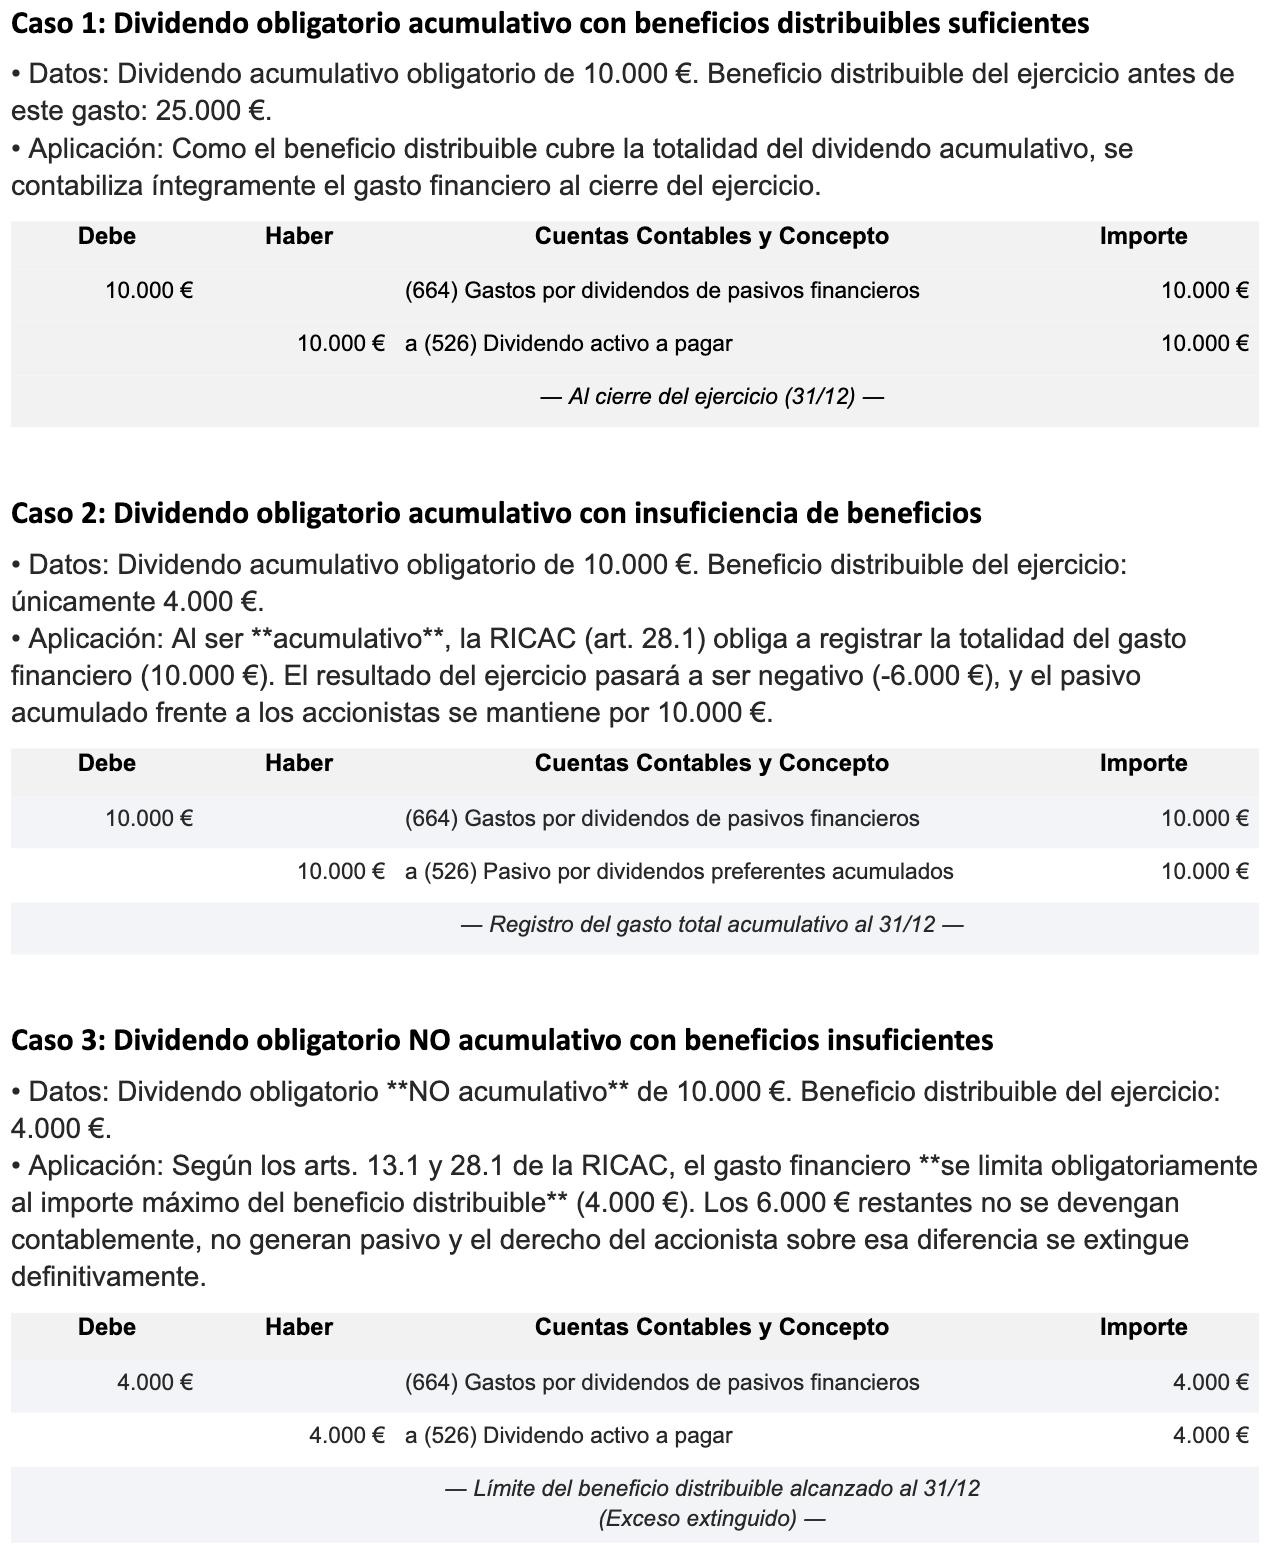
Dividendo Obligatorio ACUMULATIVO: Al cierre del ejercicio, la empresa emisora registrará el importe total del dividendo devengado como gasto financiero en la Cuenta de Pérdidas y Ganancias (cuenta 664/662), independientemente de que la entidad haya obtenido o no beneficios distribuibles suficientes en dicho periodo. El contrapartida será un pasivo financiero (cuenta 526) por la obligación de pago presente o acumulada para ejercicios futuros.
Dividendo Obligatorio NO ACUMULATIVO: Dado que el derecho de los accionistas a percibir el dividendo devengado en un ejercicio se extingue si no existen beneficios distribuibles bastantes, la RICAC (art. 28.1) impone un límite infranqueable: el gasto financiero solo podrá registrarse hasta el importe máximo del beneficio distribuible del ejercicio. La porción de dividendo teórico que exceda del beneficio distribuible no se devenga contablemente ni genera pasivo futuro.
3. Casos prácticos completos de aplicación contable
A continuación se desarrollan tres supuestos ilustrativos, considerando una sociedad con un capital preferente cuyo dividendo preferente asciende a 10.000 € anuales.
4. Implicaciones en las cuentas anuales, memoria y auditoría
La correcta calificación del carácter acumulativo o no del dividendo preferente trasciende el mero asiento contable de cierre, teniendo un impacto decisivo en la imagen fiel de las cuentas anuales:
Solvencia y fondos propios: El reconocimiento de los dividendos obligatorios como gastos financieros reduce el resultado del ejercicio e incrementa el pasivo exigible. La calificación imprecisa de un dividendo acumulativo como si fuera no acumulativo ocultaría pasivos reales frente a terceros, sobrevalorando ficticiamente los fondos propios de la compañía.
Información en la memoria: La memoria de las cuentas anuales debe desglosar detalladamente la naturaleza de las acciones privilegiadas y sin voto, indicando los importes acumulados pendientes de pago y el calendario previsto para su cancelación.
Recuperación del derecho de voto: En el caso de las acciones sin voto no cotizadas, el impago del dividendo acumulativo desencadena automáticamente la recuperación transitoria del derecho de voto (art. 99.3 TRLSC), lo que altera los equilibrios de poder en la Junta General y debe ser auditado con especial rigor.
